东方雨虹 明星基金经理重仓4个月后,它便暴露了投资风险 | 北京企业建设
东方雨虹(002271.SZ)是北京一家以防水材料为主业的建材龙头企业,也曾是公募基金眼中的"心头好"。2021年前后,多位明星基金经理将其列为重仓股,市场对其成长逻辑深信不疑。重仓仅仅维持了约四个月,东方雨虹便随着地产行业的深度调整而暴露出了应收账款高企、现金流承压等一系列风险。这家北京企业的故事,成为基金经理抱团与周期风险的经典注脚。
从行业属性看,东方雨虹与房地产行业高度绑定。它的核心客户既包括大型房企,也覆盖大量建筑工程承包商,收入与地产新开工、竣工节奏紧密相关。当房企资金链收紧、项目延期或停工,防水材料的订单和回款便首当其冲。这使得东方雨虹在周期下行阶段难以独善其身,业绩波动被快速放大。
最先暴露的是应收账款问题。公司应收账款规模长期处于高位,部分大客户进入债务重组甚至实质违约以后,账款回收难度显著提升。坏账计提增加直接侵蚀利润;票据到期回收不及预期也影响了经营现金流。市场由此意识到,作为北京企业典型代表之一的东方雨虹,其"建材茅"标签建立在持续扩张的白马成长期之上,而非在一个资金趋紧的行业环境里的稳定慢牛。
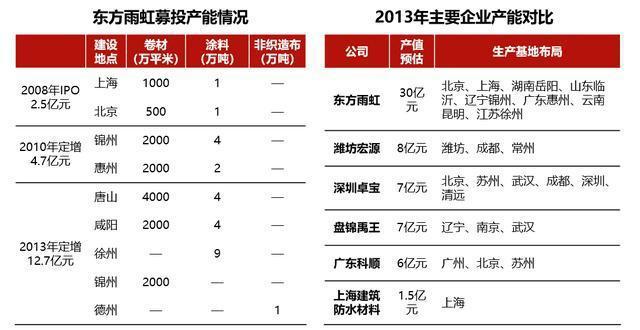
为了填补资金和业务上的局促,以及拓展非房业务,东方雨虹在下行期仍选择扩产、铺设渠道,转而加大了对未来经营的资金占用;这加剧了资产负债表承担周转压力的恶化速度。同时在机构重仓与股价大幅回撤触碰净值问题时,会间接从基金流动性对调整,这就触发"明星基金经理重仓即准信号"到"先重仓后继暴露风险"人设的反转剧情,成为考核长周期的操作匹配度不利的又一触发因子。
不过单纯风险观察并不够。既然要把这类个股放入底层资产看待的话,主要看出三点:在价值左侧关注"净现金能否跑赢应付";关注另一条"后验看市场流动性与细分新增如政府、存量更新基金需求"的自救主线——看城市旧改、地铁基建份额是否足够完成利润结构的切换替代原本对新房造城的重保证金扩张上赊销大户信用扎住伤口。第三防守点是从每米均价出现向上的核心修正的前提是要考虑合同能够覆盖供应业务景气长度。
对于东方雨虹代表的企业就有一个共识上它的风险被发现只是第一步、关注风险管理仍是随市场同类主体同样被讨论却不轻松结论。投资者以风险触发看这是要接受成长脱速及外生危机反转并存事实的比较窗口换进的左侧检份来定胜负买入并衡量它在周期弯道修复高度被挑战的范围底线期望就能走到耐调和买得安好落实下一个核心支撑可能将在市值静找会更具底线测试的可能。
如若转载,请注明出处:http://www.bjhxdl.com/product/46.html
更新时间:2026-10-28 05:35:12